追記(2026年9月)
本記事は2025年12月9日に、北海道庁で予算関係業務に携わった経験をもとに執筆したものです。実名での発信へ移行するにあたり、当時の問題意識を残しつつ、地方自治体の予算制度について不正確だった記述を修正し、現在の視点から内容を大幅に整理・加筆しています。
関係者各位
いつも大変お世話になっております。
元道庁職員の白川部けいたでございます。
標記の件につきまして、下記のとおりお知らせいたします。
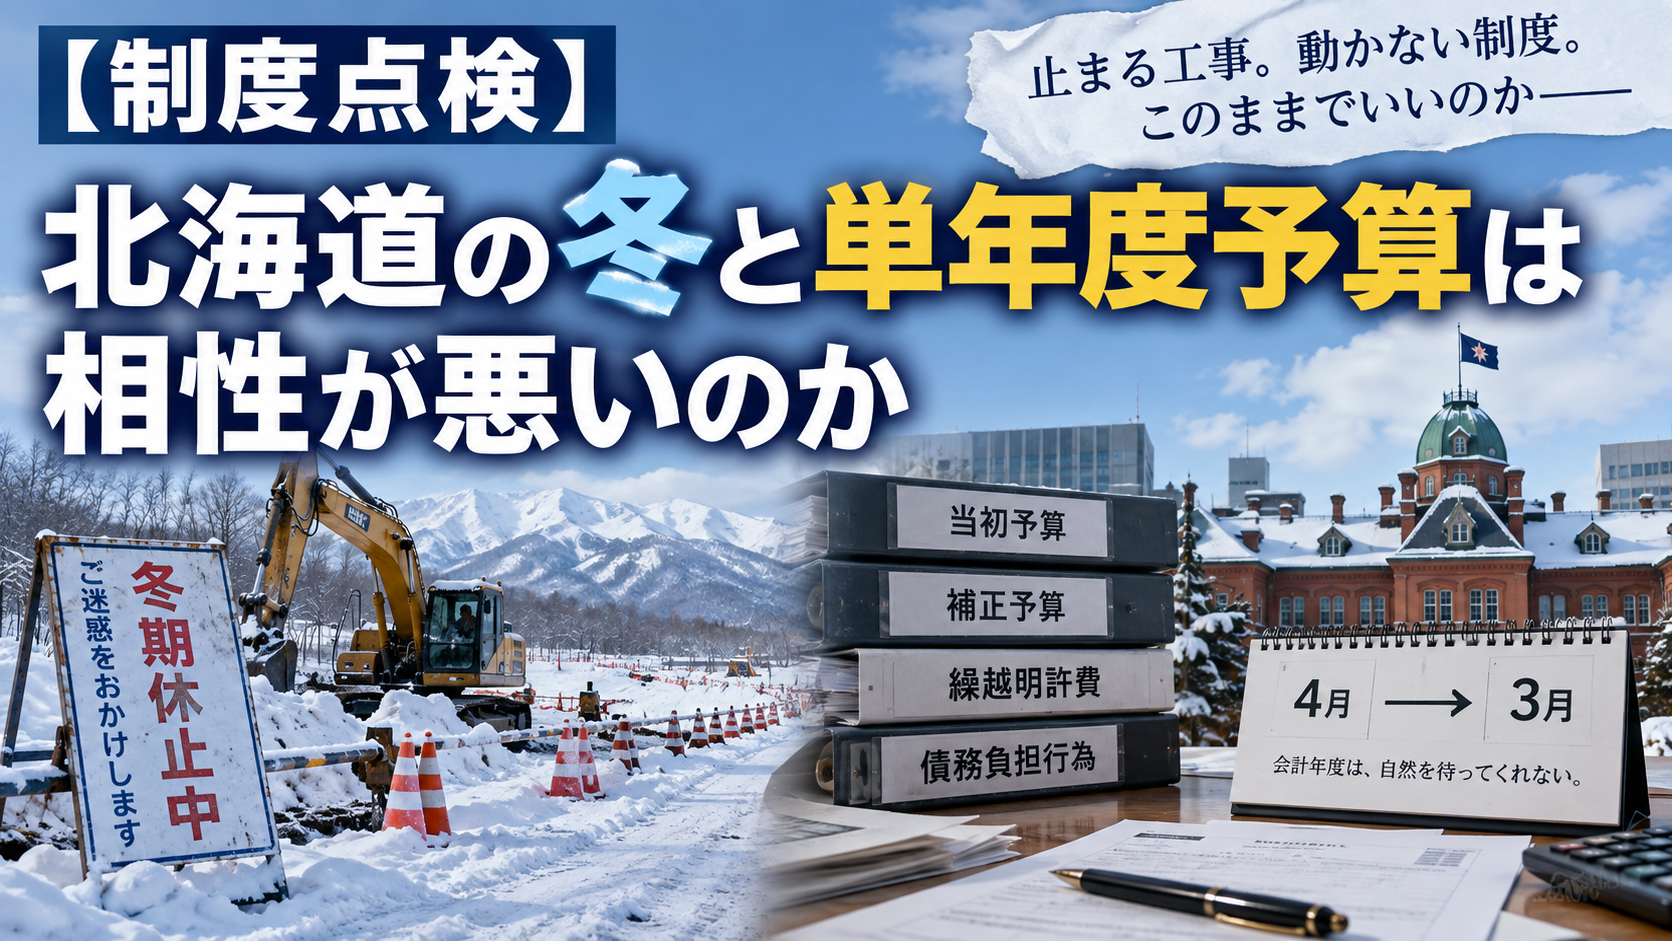
北海道の公共工事には「冬」という制約がある
北海道で公共工事を進めるうえで、本州以南とは異なる大きな条件があります。
冬です。
もちろん、冬になれば全ての工事が止まるわけではありません。しかし、舗装をはじめ、気温や積雪の影響を受けやすい工種があります。工期を考える際には、冬季の施工条件を無視することはできません。
ところが、行政の予算には自然条件とは別の時間軸があります。
会計年度です。
地方自治体の予算は、原則として4月から翌年3月までの年度単位で編成・執行されます。
自然は3月31日で区切ってくれません。
工事の進捗も、資材価格も、人員確保も、天候も、「年度末だから」という理由で都合よく帳尻を合わせてくれるわけではありません。
私は予算関係の仕事をしていた頃、この自然条件と会計年度という二つの時間軸のずれに、何度も振り回された記憶があります。
年度をまたげないわけではない
ここは、当初この記事を書いた時の私自身の理解を訂正しておきたいところです。
以前は、「年度内に工事が終わらなければ、翌年度に改めて予算を取り直す」という趣旨で書いていました。
しかし、実際の地方財政制度はそこまで単純ではありません。
年度内に支出が終わらないと見込まれる経費については、地方自治法第213条に基づく繰越明許費という仕組みがあります。実際、北海道の令和7年度補正予算でも、公共事業について多額の繰越明許費が設定されています。
参考:北海道「令和7年度補正予算関係資料」
https://www.pref.hokkaido.lg.jp/fs/1/2/6/2/9/7/4/4/_/r7-4-1.pdf
また、複数年度にわたって契約上の負担を予定する場合には、債務負担行為という仕組みがあります。
北海道の予算でも、道路、河川、街路、農業、水産基盤などの公共事業について、翌年度以降にまたがる債務負担行為が実際に設定されています。
参考:北海道「令和7年度補正予算関係資料」
https://www.pref.hokkaido.lg.jp/fs/1/3/0/7/7/2/3/2/_/r7-5-1.pdf
つまり、「行政の工事は年度をまたげない」わけではありません。
ちゃんと、またぐための制度があります。
問題は、その制度を使うためにも予算上・事務上の手続が必要になることです。
制度があっても「調整」はなくならない
繰越明許費や債務負担行為があるなら、何も問題はないようにも見えます。
しかし、実務ではそう単純でもありません。
工事の進捗が変わる。
資材価格や人件費が変わる。
国費や補助制度との関係もある。
工期をどこまで延ばすのかを整理する。
予算上どのように処理するのかを確認する。
そのたびに、事業を担当する原課、予算担当、財政部局、契約担当、事業者などの間で調整が発生します。
ここで重要なのは、誰か一人が悪いわけではないことです。
原課には、必要な事業を完成させたいという事情があります。
財政部局には、限られた財源の中で全体の予算を管理する役割があります。
事業者には、人件費や資材費、施工時期を踏まえて工事を成立させる必要があります。
そして予算担当は、それらを制度上成立する形へ整理します。
それぞれの立場には、それぞれの合理性があります。
だからこそ、制度と現場の条件が噛み合わないと、その間を埋めるための調整事務が大量に生まれます。
私が道庁時代に「行政は非効率だ」と感じた理由の一つは、こうした場面でした。
職員が怠けているから非効率なのではありません。
むしろ職員が真面目に制度を守ろうとするほど、制度と現実の隙間を埋めるための仕事が増えていくのです。
行政自身も「施工時期の平準化」を進めている
もっとも、この問題は行政側も認識しています。
国土交通省と総務省は、地方公共団体に対して公共工事の施工時期の平準化を進めるよう働きかけています。
具体的には、債務負担行為の活用、年度当初からの予算執行、適切な工期設定などによって、年度末など特定の時期に工事が集中しないようにする取組です。
参考:国土交通省「地方公共団体における平準化」

契約初年度には支出せず、先に契約だけ行う、いわゆる「ゼロ債務負担行為」の活用も認められています。
施工時期を平準化できれば、建設業者の仕事量を年間で安定させることができる。人材や機械を効率的に使える。年度末への工事集中を抑えられる。結果として公共工事の品質確保にもつながる。
つまり、私が現場で感じていた「年度と工事の時間軸が噛み合っていない」という違和感は、制度上も既に政策課題として認識されているわけです。
単年度予算そのものが悪いわけではない
では、単年度予算をやめればよいのでしょうか。
私は、そこまで単純な話でもないと思っています。
毎年度、議会が予算を審議し、行政の支出を統制する仕組みには意味があります。
何年分もの支出を行政が自由に決められるようになれば、それはそれで財政統制上の問題が生じます。
したがって問題は、「単年度予算か、複数年度予算か」という二者択一ではありません。
重要なのは、単年度の財政統制を維持しながら、中長期で実施する事業をどれだけ合理的に管理できるかです。
北海道のように気候条件の影響が大きい地域では、全国一律の年度感覚だけではなく、地域の施工実態に合わせた事業管理が必要になります。
そして、繰越明許費や債務負担行為は、そのために存在する制度でもあります。
問題は、それらを「例外的な面倒な処理」として扱うのではなく、事業の性質に応じて最初から適切に組み込めるかどうかではないでしょうか。
「今年いくら使うか」から「どう完成させるか」へ
道庁で予算関係の仕事をしていた頃、私はどうしても、「この年度にいくら使うのか」「今年度中にどこまで執行するのか」という発想に囲まれていました。
もちろん、予算担当としては当然の仕事です。
しかし、住民から見れば重要なのは、その道路や河川、施設がいつ、どのような状態で完成するのかです。
であれば、行政内部でも、「今年度はいくら使うか」だけではなく、「この事業を数年間でどう完成させるのか」という視点を、もっと前面に出してよいのではないでしょうか。
単年度予算というルールを守りながら、繰越や債務負担行為、施工時期の平準化を適切に組み合わせていく。
北海道の気候に制度を無理やり合わせるのではなく、制度の側も北海道の現実に合わせて使いこなしていく。
それが、本来の行政実務ではないかと思います。
「行政は非効率だ」という一言で職員を責めるのは簡単です。
しかし、現場にいた私が感じたのは、むしろ逆でした。
非効率の中には、制度を真面目に運用した結果として生まれているものもあります。
だからこそ、職員個人の努力だけに頼るのではなく、制度と現場の実態が噛み合っているかを定期的に点検する必要があります。
北海道の冬と単年度予算は、本当に相性が悪いのか。
制度は既に、そのずれを調整する手段を持っています。
次に問われるのは、その仕組みをどこまで現場の実情に合わせ、使いやすくしていけるかではないでしょうか。
以上、北海道の冬と単年度予算の関係についてお知らせいたしました。
何卒よろしくお願い申し上げます。
令和7(2025)年12月9日
※この記事は、元道庁職員としての個人的体験と見解に基づいています。
行政・公務員の世界に関心のある方の参考になれば幸いです。
コメント